

Dans l’univers des retraités : Survivre à Abidjan avec une maigre pension
À Abobo Akéikoi, sous un arbre, des retraités s’efforcent de faire passer le temps autour d’un damier. Mais derrière les plaisanteries et le jeu, les conversations tournent autour de la même question : comment survivre à Abidjan avec une maigre pension. Pour ces anciens travailleurs, la retraite prend des allures d’une équation insoluble après des années de durs labeurs.
L’après-midi vient de débuter dans cette commune chère à la pétillante Kandia Kamara, notre présidente du Sénat. Les bruits de la circulation qui montent par vagues rythment le quotidien des populations. Sous le gros arbre, Henri K. a pris ses quartiers. Il est assis sur une chaise, légèrement voûté. Il arbore un tee-shirt à l’effigie d’une marque, un pantalon en tissu et des claquettes aux pieds. Son chapeau de couleur rouge protège son visage du soleil. Henri.K tient entre ses mains le quotidien gouvernemental, dont les pages se soulèvent parfois sous une petite brise. A proximité, les pions claquent sur le damier. Ses collègues devisent en raillant. Quelques aficionados (amateurs passionnés) commentent la partie. Ici, chacun connaît les habitudes de l’autre. On vient regarder, discuter, plaisanter. Et surtout, tuer le temps.
« La pension ne suffit pas »
Cet ex-enseignant a pris sa retraite il y a cinq ans. Depuis, ses journées semblent de plus en plus longues. Alors pour passer le temps, il rejoint les autres seniors du quartier sous cet arbre qui désormais, fait office de quartier général. Notre hôte du jour évoque ses souvenirs d’enseignants. Lorsqu’au cours de la conversation, on aborde les conditions de vie des retraités en Côte d’Ivoire, le ton change. « La pension ne suffit pas. On est obligé d’en parler pour se libérer du stress », désespère-t-il.
Père de six enfants, l’homme sait de quoi il parle. Encore en fonction, son salaire lui permettait de faire face à ses charges. Depuis la retraite, il affirme être à bout de souffle. « Étant en activité, vous pouvez toucher un salaire très intéressant. La misère se produit lorsque vous allez à la retraite parce que ce qu’on vous présente vraiment, c’est inimaginable », explose-t-il.
« J’ai failli tomber à la renverse »
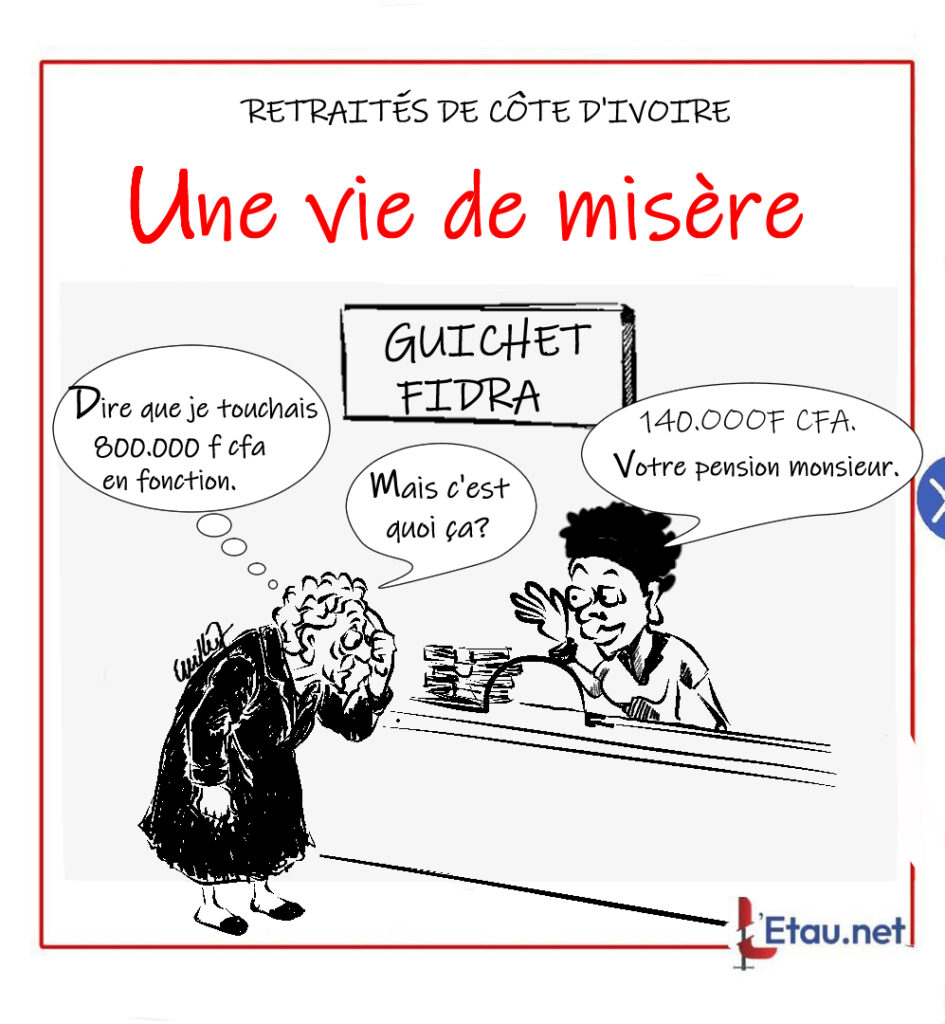
Auguste A. un ami de longue date n’a lui, pas oublié le jour où il a découvert le montant de sa pension. « Je suis allé voir ma pension, j’ai failli tomber à la renverse », se souvient-il. Tout en continuant sa partie de dame. « Quelqu’un qui était payé au moins 800 000… Tu viens demain, on te tend 140 000 francs », révèle-t-il. Le contraste se passe presque de commentaire. Pendant des années, le salaire lui permettait de vivre décemment. À la retraite, il faut reprendre les comptes avec beaucoup moins. Heureusement, il a pu développer des activités parallèles. Ce qui le met à l’abri du besoin. Mais combien sont-ils ceux qui arrivent à sortir leur épingle du jeu ?
« Sur 9 retraités, 10 vivent dans la précarité »
« Sur 09 retraités, 10 vivent dans la précarité, le cas d’Auguste est exceptionnel », explique dame Ella. B qui vient de rejoindre la bande de Senior. Ancienne sage-femme, elle égrène le chapelet de difficultés auxquelles sont confrontés les retraités. « Rare sont ceux d’entre nous qui ont pu s’offrir un toit pendant qu’ils étaient en activité. Aujourd’hui il faut compter avec le loyer dont le coût grimpe d’un propriétaire à un autre. Sans oublier les factures et autres dépenses du quotidien. Et avec l’âge, les dépenses liées à la santé prennent davantage de place. La pension, elle, reste la même jusqu’au prochain versement » ajoute-t-elle. Sous le regard bienveillant d’Alassane A.
Calcul de la pension
Ex-agent de la Sotra, Alassane A. revient sur le calcul de sa pension. Il explique qu’elle devait être de l’ordre de 150 000 francs avant de revenir à 125 000 francs après les mécanismes qu’il évoque. « Quand les enfants sont avec toi dans la retraite, tu as l’avantage. Quand ils ont enlevé les enfants-là, je me retrouve avec 50 000 francs. On ne peut pas vivre à Abidjan avec 50 000 francs », révèle-t-il.
« La reconversion, la seule option »
Autre décor, même réalité. À Yopougon Ananeraie Carrefour Oasis, Hélène O, institutrice à la retraite, reconvertie en vendeuse d’alloco essaie de tenir le coup. « Abidjan devient de plus en plus cher. On dira mais vous êtes retraités, allez au village. Mais comment laisser nos enfants qui vont encore à l’école seuls ? La reconversion est la seule option que nous autres avons. Et ce n’est pas évident pour tous. Surtout avec le poids de l’âge et les problèmes de santé qui s’accumulent. Ma maigre pension ne suffit pas pour la maisonnée. J’essaie donc de jongler avec mon petit commerce pour tenir le coup », révèle-t-elle.
« Je ne regrette pas »
Quant à Grégoire. B, un ancien gendarme, il présente un autre tableau. Il a trouvé une solution à ses problèmes auprès du Fonds International pour le Développement de la Retraite Active (Fidra).
« Sur conseil d’un ami, je suis allé à FIDRA aujourd’hui je ne regrette pas. Je suis un gendarme à la retraite. Je pense qu’au FIDRA c’est mieux. Quand j’étais encore en exercice, dans une banque locale dont je préfère taire le nom, c’était toujours compliqué à la fin du mois. Un ami m’a conseillé d’aller au FIDRA. Lorsque vous avez besoin d’un peu d’argent, on vous soulage ».
Le crédit devient ainsi, pour certains, un moyen de répondre aux urgences.
Salaire de base
Derrière ces difficultés se trouve un mécanisme que les retraités connaissent parfois sans en maîtriser tous les rouages : le calcul de la pension. À la Caisse générale de retraite des agents de l’État (Cgrae), la pension représente un pourcentage du salaire de base. « Il est bon de préciser que la pension de retraite représente un pourcentage du salaire de base. Et ce salaire de base est le premier montant qu’on retrouve sur le bulletin de solde du fonctionnaire. Par conséquent, c’est l’élément clé dans le calcul de la pension de retraite. Nous avons le salaire de base et nous avons également le nombre d’années de service effectuées par le fonctionnaire. Le nombre d’années est utilisé pour le calcul du pourcentage. Il est multiplié par 1,75% pour déterminer le taux de la pension du fonctionnaire », révèle une source à la Cgrae.
Pour les travailleurs du privée le calcul est différent. À la caisse nationale de prévoyance sociale (CNPS), le calcul de la pension s’effectue en trois étapes. « La première étape, c’est la détermination du salaire mensuel. On fait le cumul des 15 meilleurs salaires qu’on divise par le nombre de mois équivalent, 180 mois. Ensuite, on cherche le taux de remplacement, 2% du taux d’annuité pour les 15 premières années. La troisième étape, c’est la multiplication du salaire mensuel par le taux de remplacement », explique Idriss.K, Directeur des ressources humaines, au sein d’une entreprise de la place.
Différence nette
Une différence nette qui suscite le débat. Théodore Zadi Gnagna, président de la Conférence syndicale de la Plateforme nationale des travailleurs de Côte d’Ivoire (Cs-Pfn), explique que la situation actuelle trouve notamment son origine dans la réforme de 2012.
« Le type de calcul qui était fait de 1962 jusqu’en 2012 était avantageux pour nos retraités. Le retraité qui avait une pension qui était pratiquement équivalente à ce qu’il touchait quand il était en activité. Puis le taux de calcul passe de 2 % à 1,75 %. C’est sur cette base que nous avons mené le combat et en 2017. Le gouvernement ivoirien a pris en compte certaines de nos aspirations mais n’a pas l’une d’entre elles. Celle qui concerne le taux d’annuité qui est resté à 1,75 % », déplore le syndicaliste.
Difficultés financières
Selon plusieurs sources, la réduction du taux s’inscrit aussi dans un contexte financier difficile pour la CGRAE. La caisse était confrontée à des difficultés financières. Des mesures ont donc été prises afin de permettre à la structure de retrouver un équilibre et de pouvoir continuer à honorer les paiements futurs. Le choix a été douloureux pour les travailleurs.
Améliorer les conditions de vie des retraités
Dans le but d’améliorer les conditions de vie des retraités, lors du conseil des ministres du mercredi 23 septembre 2026, deux ordonnances ont été adoptées. Une première ordonnance modifiant la loi n°99-477 du 02 août 1999 portant modification du Code de Prévoyance Sociale. Et une deuxième ordonnance modifiant l’ordonnance n° 2025-407 du 18 juin 2025 portant institution de la prime spéciale de retraite en faveur des bénéficiaires des régimes de pensions gérés par l’Institution de Prévoyance Sociale Caisse Générale de Retraite des Agents de l’Etat.
« Le Conseil des Ministres, en sa séance du 1er octobre 2025, a adopté un ensemble de réformes pour améliorer les droits des retraités et de leurs ayants droit. Ces réformes déjà mises en œuvre par la Caisse Nationale de Prévoyance Sociale (CNPS) et l’Institution de Prévoyance Sociale – Caisse Générale de Retraite des Agents de l’Etat (IPS-CGRAE) ont permis notamment d’améliorer les modalités de calcul des pensions de retraite, d’étendre le bénéfice de la pension d’orphelin, désormais ouverte à l’orphelin de père ou de mère et de revaloriser la prime spéciale de retraite, conformément à la décision annoncée par le Président de la République dans son message à la Nation du 6 août 2025.Ces deux (2) ordonnances modifiant le Code de Prévoyance Sociale et l’ordonnance portant institution de la prime spéciale de retraite, ont pour effet de consolider durablement les droits des assurés sociaux ainsi que de leurs ayants droit et de garantir leur pérennité », peut-on lire dans le communiqué qui sanctionné ce conseil.
En attendant que ces ordonnances produisent leurs effets, une chose est sûre. Les retraités ont beau changer de commune, leurs réalités restent les mêmes pour l’instant.